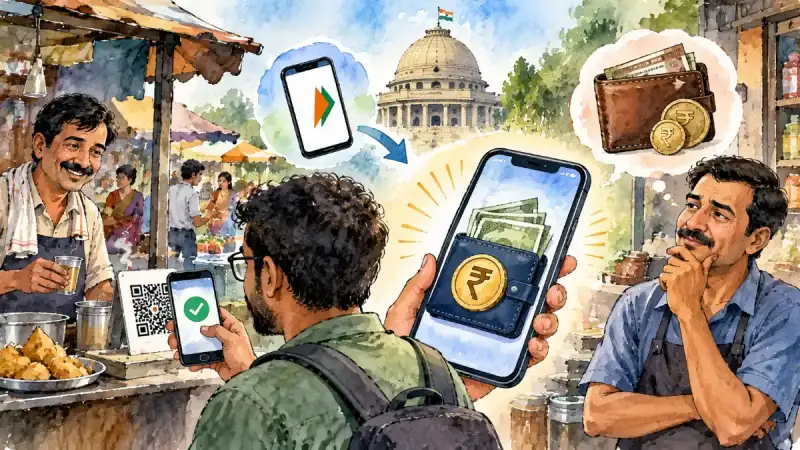
ಯುಪಿಐ ಪೇಮೆಂಟ್ಗಳಿಗೆ ಶುಲ್ಕ ಬರುವ ಸಾಧ್ಯತೆ ಬಗ್ಗೆ ಚರ್ಚೆ ಶುರುವಾದಾಗ, ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗಿಂತ ಹೆಚ್ಚು ಆತಂಕಪಡುವವರು ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು. ದಿನಕ್ಕೆ ನೂರಾರು ಬಾರಿ ಕ್ಯೂಆರ್ ಕೋಡ್ ಮೂಲಕ ಹಣ ಸ್ವೀಕರಿಸುವ ಅಂಗಡಿಕಾರರಿಗೆ ಪ್ರತಿಯೊಂದು ವಹಿವಾಟಿನ ಮೇಲೂ ಶುಲ್ಕ ಬಿದ್ದರೆ, ತಿಂಗಳ ಕೊನೆಯಲ್ಲಿ ಅದು ದೊಡ್ಡ ಮೊತ್ತವಾಗಬಹುದು. ಚಹಾ ಅಂಗಡಿಯಿಂದ ಹಿಡಿದು ದೊಡ್ಡ ಸೂಪರ್ ಮಾರ್ಕೆಟ್ವರೆಗೆ ಡಿಜಿಟಲ್ ಪೇಮೆಂಟ್ ಈಗ ವ್ಯಾಪಾರದ ಅವಿಭಾಜ್ಯ ಭಾಗವಾಗಿದೆ. ಹೀಗಿರುವಾಗ ಯುಪಿಐಗೆ ಎಮ್ಡಿಆರ್ ಬಂದರೆ, ಅದಕ್ಕೆ ಪರ್ಯಾಯವೇನು ಎಂಬ ಪ್ರಶ್ನೆ ಸಹಜ.
ಇದಕ್ಕೆ ಉತ್ತರವಾಗಿ ಮತ್ತೊಮ್ಮೆ ಚರ್ಚೆಗೆ ಬರುತ್ತಿರುವುದು ಡಿಜಿಟಲ್ ರೂಪಾಯಿ. ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ ಕೆಲವು ವರ್ಷಗಳ ಹಿಂದೆಯೇ ಪರಿಚಯಿಸಿದ ಈ ವ್ಯವಸ್ಥೆ, ನೋಟು–ನಾಣ್ಯಗಳ ಡಿಜಿಟಲ್ ರೂಪವೆಂದು ಸರಳವಾಗಿ ಹೇಳಬಹುದು. ನಮ್ಮ ಜೇಬಿನಲ್ಲಿ ನಗದು ಇಟ್ಟುಕೊಂಡು ಬೇಕಾದಾಗ ಖರ್ಚು ಮಾಡುವಂತೆ, ಡಿಜಿಟಲ್ ರೂಪಾಯಿಯನ್ನು ವಾಲೆಟ್ನಲ್ಲಿ ಇಟ್ಟುಕೊಂಡು ಪಾವತಿ ಮಾಡಬಹುದು. ಯುಪಿಐಗೆ ಪರ್ಯಾಯವಾಗಿ ಇದನ್ನು ಬಳಸಬಹುದೇ ಎಂಬ ಪ್ರಶ್ನೆ ಈಗ ಮತ್ತಷ್ಟು ಮಹತ್ವ ಪಡೆದುಕೊಳ್ಳುತ್ತಿದೆ.
ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಎಂದರೇನು?
ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಎಂದರೆ ಆರ್ಬಿಐ ಬಿಡುಗಡೆ ಮಾಡಿರುವ ಡಿಜಿಟಲ್ ಕರೆನ್ಸಿ. ಇದು ಸಾಮಾನ್ಯ ಯುಪಿಐ ವಹಿವಾಟಿನಂತಲ್ಲ. ಯುಪಿಐ ಹಣವನ್ನು ಒಂದು ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಮತ್ತೊಂದು ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ವರ್ಗಾಯಿಸುವ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯಾಗಿದೆ. ಆದರೆ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಸ್ವತಃ ಡಿಜಿಟಲ್ ಹಣದ ರೂಪದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
Tech Vaidya WhatsApp ಚಾನೆಲ್
AI, ಟೆಕ್ ಸುದ್ದಿ, ಸೈಬರ್ ಸುರಕ್ಷತೆ ಮಾಹಿತಿ ಹಾಗೂ ಉಪಯುಕ್ತ ಟೆಕ್ ಟಿಪ್ಸ್ಗಳನ್ನು ಪಡೆಯಲು ನಮ್ಮ WhatsApp ಚಾನೆಲ್ ಸೇರಿ.
ಚಾನೆಲ್ ಸೇರಿ
ಸರಳವಾಗಿ ಹೇಳುವುದಾದರೆ, ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿರುವ ಹಣ ಮತ್ತು ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ವಾಲೆಟ್ನಲ್ಲಿರುವ ಹಣ ಒಂದೇ ರೀತಿಯಲ್ಲಿ ಕಾಣಿಸಿದರೂ, ಅವುಗಳ ಕಾರ್ಯವಿಧಾನ ಬೇರೆ. ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿರುವ ಹಣವನ್ನು ಯುಪಿಐ ಮೂಲಕ ವರ್ಗಾಯಿಸಿದಾಗ ಆ ವಹಿವಾಟು ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ದಾಖಲಾಗುತ್ತದೆ. ಆದರೆ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ವಾಲೆಟ್ಗೆ ಹಣ ಹಾಕಿದ ನಂತರ, ಆ ವಾಲೆಟ್ನಿಂದ ಮಾಡುವ ಪ್ರತಿಯೊಂದು ಸಣ್ಣ ಪಾವತಿಯೂ ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ಪ್ರತ್ಯೇಕವಾಗಿ ಕಾಣಿಸಿಕೊಳ್ಳಬೇಕೆಂಬ ಅವಶ್ಯಕತೆ ಇರುವುದಿಲ್ಲ.
ಇದಕ್ಕಾಗಿ ಗ್ರಾಹಕರು ಅಥವಾ ವ್ಯಾಪಾರಿಗಳು ಬೆಂಬಲಿಸುವ ಬ್ಯಾಂಕ್ ಅಥವಾ ಸಂಸ್ಥೆಯ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಆ್ಯಪ್ ಬಳಸಬೇಕಾಗುತ್ತದೆ. ಆ್ಯಪ್ನಲ್ಲಿ ನೋಂದಣಿ ಮಾಡಿಕೊಂಡು, ಹಣವನ್ನು ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ವಾಲೆಟ್ಗೆ ವರ್ಗಾಯಿಸಿದ ಬಳಿಕ ಪಾವತಿ ಮಾಡಬಹುದು. ಬಳಕೆಯ ಅನುಭವ ಯುಪಿಐಗೆ ಹತ್ತಿರವಾಗಿದ್ದರೂ, ಹಣದ ಸ್ವರೂಪ ಮತ್ತು ವಹಿವಾಟಿನ ದಾಖಲೆ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ವ್ಯತ್ಯಾಸವಿದೆ.
ಯುಪಿಐಗೂ ಡಿಜಿಟಲ್ ರೂಪಾಯಿಗೂ ವ್ಯತ್ಯಾಸವೇನು?
ಯುಪಿಐಯ ಮುಖ್ಯ ಉದ್ದೇಶ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳ ನಡುವೆ ಹಣ ವರ್ಗಾವಣೆಯನ್ನು ಸುಲಭಗೊಳಿಸುವುದು. ನೀವು ಅಂಗಡಿಯಲ್ಲಿ ಚಹಾ ಕುಡಿದು ೨೦ ರೂಪಾಯಿ ಪಾವತಿಸಿದರೆ, ಆ ಮೊತ್ತ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಕಡಿತವಾಗುತ್ತದೆ. ಆ ವಹಿವಾಟು ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ಕಾಣಿಸುತ್ತದೆ. ದಿನಕ್ಕೆ ಹಲವು ಬಾರಿ ಸಣ್ಣ ಸಣ್ಣ ಪಾವತಿಗಳನ್ನು ಮಾಡಿದರೆ, ಸ್ಟೇಟ್ಮೆಂಟ್ ಉದ್ದವಾಗುತ್ತಾ ಹೋಗುತ್ತದೆ.
ಡಿಜಿಟಲ್ ರೂಪಾಯಿಯಲ್ಲಿ ಮೊದಲು ಒಂದು ಮೊತ್ತವನ್ನು ವಾಲೆಟ್ಗೆ ಹಾಕಿಕೊಳ್ಳಬಹುದು. ನಂತರ ಆ ವಾಲೆಟ್ನಿಂದ ಚಹಾ, ತಿಂಡಿ, ಪ್ರಯಾಣ ಅಥವಾ ಸಣ್ಣ ಖರೀದಿಗಳಿಗೆ ಹಣ ಪಾವತಿಸಬಹುದು. ನೀವು ವಾಲೆಟ್ಗೆ ಹಾಕಿದ ಮೊತ್ತ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ಹೊರಹೋದಾಗ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ಕಾಣಿಸುತ್ತದೆ. ಆದರೆ ಆ ವಾಲೆಟ್ನಿಂದ ನಂತರ ಮಾಡಿದ ಪ್ರತಿಯೊಂದು ಸಣ್ಣ ಪಾವತಿಯ ವಿವರಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಆ್ಯಪ್ನಲ್ಲೇ ಉಳಿಯುತ್ತವೆ.
ಇದು ಕೆಲವರಿಗೆ ಅನುಕೂಲಕರವಾಗಬಹುದು. ದಿನನಿತ್ಯದ ಸಣ್ಣ ಖರ್ಚುಗಳನ್ನು ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ಪ್ರತ್ಯೇಕವಾಗಿ ನೋಡಲು ಇಷ್ಟಪಡದವರಿಗೆ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ವಾಲೆಟ್ ಒಂದು ರೀತಿಯ ಡಿಜಿಟಲ್ ನಗದು ವ್ಯವಸ್ಥೆಯಂತೆ ಕೆಲಸ ಮಾಡಬಹುದು. ಆದರೆ ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ವಿವರ ಕಾಣಿಸದಿರುವುದು ಎಂದರೆ ವಹಿವಾಟು ಎಲ್ಲಿಯೂ ದಾಖಲಾಗುವುದಿಲ್ಲ ಎಂಬ ಅರ್ಥವಲ್ಲ. ವಾಲೆಟ್ ಆ್ಯಪ್ ಮತ್ತು ಸಂಬಂಧಿತ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ವಹಿವಾಟಿನ ದಾಖಲೆಗಳು ಉಳಿಯುತ್ತವೆ.
ಕ್ಯೂಆರ್ ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡಿ ಪಾವತಿ ಮಾಡಬಹುದೇ?
ಡಿಜಿಟಲ್ ರೂಪಾಯಿಯ ಪ್ರಮುಖ ಅನುಕೂಲವೆಂದರೆ, ಅದರಿಂದಲೂ ಕ್ಯೂಆರ್ ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡಿ ಪಾವತಿ ಮಾಡಬಹುದು. ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಯುಪಿಐ ಕ್ಯೂಆರ್ ಕೋಡ್ಗಳಿಗೂ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಪಾವತಿ ಸಾಧ್ಯವಾಗುವ ವ್ಯವಸ್ಥೆ ಇದೆ. ಇದರಿಂದ ಗ್ರಾಹಕನಿಗೆ ಹೊಸ ಪಾವತಿ ವಿಧಾನ ಕಲಿಯುವ ತೊಂದರೆ ಕಡಿಮೆಯಾಗಬಹುದು.
ಆದರೆ ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ವ್ಯತ್ಯಾಸವಿದೆ. ಯುಪಿಐಯನ್ನು ಸ್ವೀಕರಿಸುವ ವ್ಯಾಪಾರಿಗಳ ಸಂಖ್ಯೆ ಬಹಳ ದೊಡ್ಡದು. ಬಹುತೇಕ ಅಂಗಡಿಗಳಲ್ಲಿ, ಹೋಟೆಲ್ಗಳಲ್ಲಿ, ಆಟೋಗಳಲ್ಲಿ, ಬಸ್ ನಿಲ್ದಾಣಗಳಲ್ಲಿ ಮತ್ತು ಆನ್ಲೈನ್ ಸೇವೆಗಳಲ್ಲಿ ಯುಪಿಐ ಕ್ಯೂಆರ್ ಕೋಡ್ ಕಾಣಿಸುತ್ತದೆ. ಡಿಜಿಟಲ್ ರೂಪಾಯಿಗೆ ಇನ್ನೂ ಅಷ್ಟೊಂದು ವ್ಯಾಪಕ ಸ್ವೀಕಾರ ಸಿಕ್ಕಿಲ್ಲ. ಎಲ್ಲ ವ್ಯಾಪಾರಿಗಳೂ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಪಾವತಿಯನ್ನು ಸ್ವೀಕರಿಸುತ್ತಾರೆ ಎಂದು ಈಗಲೇ ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ.
ಇದರಿಂದ ಡಿಜಿಟಲ್ ರೂಪಾಯಿಯ ದೊಡ್ಡ ಸವಾಲು ತಂತ್ರಜ್ಞಾನವಲ್ಲ; ಸ್ವೀಕಾರಾರ್ಹತೆ. ಜನರು ಬಳಸಲು ಸಿದ್ಧರಾಗಿದ್ದರೂ, ಅಂಗಡಿಕಾರರು ಸ್ವೀಕರಿಸದಿದ್ದರೆ ವ್ಯವಸ್ಥೆ ಜನಪ್ರಿಯವಾಗುವುದಿಲ್ಲ. ಅದೇ ರೀತಿ ವ್ಯಾಪಾರಿಗಳು ಸಿದ್ಧರಾಗಿದ್ದರೂ, ಗ್ರಾಹಕರ ಬಳಿ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ವಾಲೆಟ್ ಇಲ್ಲದಿದ್ದರೆ ವಹಿವಾಟು ಹೆಚ್ಚುವುದಿಲ್ಲ.
ವ್ಯಾಪಾರಿಗಳಿಗೆ ಎಮ್ಡಿಆರ್ ಇಲ್ಲದ ಪರ್ಯಾಯ?
ಯುಪಿಐ ವಹಿವಾಟುಗಳಲ್ಲಿ ಎಮ್ಡಿಆರ್ ಅಂದರೆ ಮರ್ಚೆಂಟ್ ಡಿಸ್ಕೌಂಟ್ ರೇಟ್. ಗ್ರಾಹಕ ಡಿಜಿಟಲ್ ಪಾವತಿ ಮಾಡಿದಾಗ, ಆ ವಹಿವಾಟನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸುವ ವ್ಯವಸ್ಥೆಗೆ ವ್ಯಾಪಾರಿಯು ಪಾವತಿಸಬೇಕಾಗುವ ಶುಲ್ಕವನ್ನು ಎಮ್ಡಿಆರ್ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಪ್ರಸ್ತುತ ಯುಪಿಐಯಲ್ಲಿ ಅನೇಕ ಸಾಮಾನ್ಯ ವಹಿವಾಟುಗಳಿಗೆ ಎಮ್ಡಿಆರ್ ಇಲ್ಲದಿರುವುದರಿಂದ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಡಿಜಿಟಲ್ ಪಾವತಿ ಸ್ವೀಕರಿಸುವುದು ಸುಲಭವಾಗಿದೆ.
ಆದರೆ ಭವಿಷ್ಯದಲ್ಲಿ ಯುಪಿಐ ವಹಿವಾಟುಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸುವ ಚರ್ಚೆ ಬಂದರೆ, ವ್ಯಾಪಾರಿಗಳು ಬೇರೆ ಆಯ್ಕೆಗಳನ್ನು ಹುಡುಕಬೇಕಾಗಬಹುದು. ಈ ಸಂದರ್ಭದಲ್ಲಿ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಗಮನ ಸೆಳೆಯಬಹುದು. ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ವಹಿವಾಟುಗಳು ಯುಪಿಐ ವ್ಯವಸ್ಥೆಯ ಮೂಲಕವೇ ನಡೆಯುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ಯುಪಿಐಗೆ ಅನ್ವಯಿಸುವ ಎಮ್ಡಿಆರ್ ನಿಯಮಗಳು ಅದೇ ರೀತಿಯಲ್ಲಿ ಡಿಜಿಟಲ್ ರೂಪಾಯಿಗೂ ಅನ್ವಯಿಸುತ್ತವೆ ಎಂದು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ.
ವ್ಯಾಪಾರಿಗಳಿಗೆ ಇದರ ಅರ್ಥ ಸರಳವಾಗಿದೆ. ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಪಾವತಿಗಳನ್ನು ಸ್ವೀಕರಿಸುವ ವ್ಯವಸ್ಥೆ ಸರಿಯಾಗಿ ಅಳವಡಿಸಿಕೊಂಡರೆ, ಯುಪಿಐಗೆ ಹೋಲಿಸಿದರೆ ಕಡಿಮೆ ಅಥವಾ ಯಾವುದೇ ವಹಿವಾಟು ಶುಲ್ಕವಿಲ್ಲದ ಪಾವತಿ ಮಾರ್ಗ ದೊರೆಯಬಹುದು. ಆದರೆ ಇದನ್ನು ಎಲ್ಲ ಸಂದರ್ಭಗಳಲ್ಲೂ “ಪೂರ್ಣ ಉಚಿತ” ಎಂದು ಹೇಳುವ ಮೊದಲು ಬ್ಯಾಂಕ್, ಪಾವತಿ ಸೇವಾ ಸಂಸ್ಥೆ ಮತ್ತು ವ್ಯಾಪಾರಿಯ ಒಪ್ಪಂದದ ನಿಯಮಗಳನ್ನು ಪರಿಶೀಲಿಸಬೇಕು. ಸಾಧನ, ಸಾಫ್ಟ್ವೇರ್, ನಿರ್ವಹಣೆ ಅಥವಾ ಇತರ ಸೇವೆಗಳಿಗೆ ಬೇರೆ ಶುಲ್ಕಗಳಿವೆಯೇ ಎಂಬುದೂ ಮುಖ್ಯ.
ಜನರಿಗೆ ಇದು ಏಕೆ ಇನ್ನೂ ಹೆಚ್ಚು ಪರಿಚಿತವಾಗಿಲ್ಲ?
ಯುಪಿಐ ಜನಪ್ರಿಯವಾಗಲು ಕೇವಲ ತಂತ್ರಜ್ಞಾನ ಕಾರಣವಾಗಿಲ್ಲ. ಗೂಗಲ್ ಪೇ, ಫೋನ್ಪೇ, ಪೇಟಿಎಂ ಸೇರಿದಂತೆ ಹಲವು ಆ್ಯಪ್ಗಳು ಜನರನ್ನು ಸೆಳೆಯಲು ಕ್ಯಾಶ್ಬ್ಯಾಕ್, ಆಫರ್ಗಳು ಮತ್ತು ಬಹುಮಾನಗಳನ್ನು ನೀಡಿದವು. ಕ್ಯೂಆರ್ ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡಿ ಪಾವತಿಸುವ ಅಭ್ಯಾಸವನ್ನು ಜನರ ದಿನನಿತ್ಯದ ಜೀವನದ ಭಾಗವನ್ನಾಗಿ ಮಾಡಿದ್ದು ಈ ಆ್ಯಪ್ಗಳೇ.
ಡಿಜಿಟಲ್ ರೂಪಾಯಿಯಲ್ಲಿ ಇಂತಹ ಪ್ರೋತ್ಸಾಹಗಳು ಕಡಿಮೆ. ಕೆಲವು ರೂಪಾಯಿ ಕ್ಯಾಶ್ಬ್ಯಾಕ್ಗಾಗಿ ಜನರು ಯುಪಿಐ ಆ್ಯಪ್ಗಳನ್ನು ಬದಲಾಯಿಸುತ್ತಿದ್ದರೆ, ಡಿಜಿಟಲ್ ರೂಪಾಯಿಗೆ ಏಕೆ ಬದಲಾಗಬೇಕು ಎಂಬ ಪ್ರಶ್ನೆ ಅವರಿಗೆ ಎದುರಾಗುತ್ತದೆ. ಡಿಜಿಟಲ್ ರೂಪಾಯಿಯ ನಿಜವಾದ ಲಾಭಗಳು — ಡಿಜಿಟಲ್ ನಗದು ಸ್ವರೂಪ, ವಾಲೆಟ್ ಬಳಕೆ ಮತ್ತು ಬೇರೆ ರೀತಿಯ ವಹಿವಾಟು ದಾಖಲೆ — ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗೆ ಇನ್ನೂ ಸ್ಪಷ್ಟವಾಗಿ ತಲುಪಿಲ್ಲ.
ಇದಕ್ಕೆ ಜೊತೆಗೆ, ಪ್ರತಿ ಬ್ಯಾಂಕ್ನಲ್ಲೂ ಒಂದೇ ರೀತಿಯ ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಅನುಭವ ಸಿಗುವುದಿಲ್ಲ. ಆ್ಯಪ್ ಲಭ್ಯತೆ, ನೋಂದಣಿ ಪ್ರಕ್ರಿಯೆ, ವಾಲೆಟ್ಗೆ ಹಣ ಹಾಕುವ ವಿಧಾನ ಮತ್ತು ವ್ಯಾಪಾರಿಗಳ ಸ್ವೀಕಾರ ಇವೆಲ್ಲವೂ ಬಳಕೆಯ ಅನುಭವವನ್ನು ನಿರ್ಧರಿಸುತ್ತವೆ. ಜನರು ಈಗಾಗಲೇ ಬಳಸುತ್ತಿರುವ ಯುಪಿಐಯನ್ನು ಬಿಟ್ಟು ಹೊಸ ವ್ಯವಸ್ಥೆಗೆ ಬರುವಂತೆ ಮಾಡಲು ಸರಳತೆ ಮತ್ತು ವ್ಯಾಪಕ ಸ್ವೀಕಾರ ಎರಡೂ ಅಗತ್ಯ.
ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಏನು ಲಾಭ?
ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ ಪ್ರತಿದಿನ ನಡೆಯುವ ಬಹುಪಾಲು ವಹಿವಾಟುಗಳು ಸಣ್ಣ ಮೊತ್ತದ್ದೇ ಆಗಿರುತ್ತವೆ. ಚಹಾ, ಕಾಫಿ, ತಿಂಡಿ, ತರಕಾರಿ, ಹಣ್ಣು, ಬಸ್ ಟಿಕೆಟ್, ಆಟೋ ದರ ಮತ್ತು ದಿನನಿತ್ಯದ ಸಣ್ಣ ಖರೀದಿಗಳಲ್ಲಿ ಡಿಜಿಟಲ್ ಪಾವತಿ ಹೆಚ್ಚಾಗಿದೆ. ಇಂತಹ ವಹಿವಾಟುಗಳಿಗೆ ಶುಲ್ಕ ವಿಧಿಸಿದರೆ, ವ್ಯಾಪಾರಿಯ ಲಾಭಾಂಶದ ಮೇಲೆ ನೇರ ಪರಿಣಾಮ ಬೀಳಬಹುದು.
ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಕಡಿಮೆ ವೆಚ್ಚದ ಪಾವತಿ ಮಾರ್ಗವಾಗಿ ವ್ಯಾಪಕವಾಗಿ ಸ್ವೀಕರಿಸಲ್ಪಟ್ಟರೆ, ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳಿಗೆ ಇದು ಅನುಕೂಲವಾಗಬಹುದು. ಹಣ ನೇರವಾಗಿ ಡಿಜಿಟಲ್ ರೂಪದಲ್ಲಿ ಸ್ವೀಕರಿಸುವ ವ್ಯವಸ್ಥೆ ಸಿಗುತ್ತದೆ. ಬ್ಯಾಂಕ್ ಖಾತೆಯ ಪ್ರತಿಯೊಂದು ಸಣ್ಣ ವಹಿವಾಟಿನ ಸ್ಟೇಟ್ಮೆಂಟ್ ಉದ್ದವಾಗುವುದನ್ನು ತಪ್ಪಿಸಬಹುದು. ದಿನದ ಕೊನೆಯಲ್ಲಿ ವಾಲೆಟ್ನಲ್ಲಿರುವ ಹಣವನ್ನು ಲೆಕ್ಕ ಹಾಕುವುದು ಕೂಡ ಕೆಲವರಿಗೆ ಸುಲಭವಾಗಬಹುದು.
ಆದರೆ ವ್ಯಾಪಾರಿಗಳು ಒಂದೇ ವ್ಯವಸ್ಥೆಯ ಮೇಲೆ ಅವಲಂಬಿತರಾಗುವುದು ಸರಿಯಲ್ಲ. ಯುಪಿಐ, ನಗದು ಮತ್ತು ಡಿಜಿಟಲ್ ರೂಪಾಯಿ — ಗ್ರಾಹಕರಿಗೆ ಸಾಧ್ಯವಾದಷ್ಟು ಪಾವತಿ ಆಯ್ಕೆಗಳನ್ನು ನೀಡುವುದು ವ್ಯಾಪಾರಿಗಳಿಗೆ ಹೆಚ್ಚು ಅನುಕೂಲಕರ. ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಎಲ್ಲೆಡೆ ಸ್ವೀಕರಿಸಲ್ಪಡುವ ಮಟ್ಟಕ್ಕೆ ಬೆಳೆಯುವವರೆಗೆ ಯುಪಿಐಗೆ ಸಂಪೂರ್ಣ ಪರ್ಯಾಯವಾಗಿ ಅದನ್ನು ನೋಡುವುದು ಅತಿಯಾದ ನಿರೀಕ್ಷೆಯಾಗಬಹುದು.
ಗ್ರಾಹಕರು ಈಗಲೇ ಏನು ಮಾಡಬೇಕು?
ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಬಳಸಲು ಆಸಕ್ತಿ ಇರುವವರು ತಮ್ಮ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಈ ಸೇವೆ ಲಭ್ಯವಿದೆಯೇ ಎಂದು ಪರಿಶೀಲಿಸಬಹುದು. ಅಧಿಕೃತ ಬ್ಯಾಂಕ್ ಅಥವಾ ನಿಯಂತ್ರಿತ ಸಂಸ್ಥೆಯ ಆ್ಯಪ್ ಮಾತ್ರ ಬಳಸಬೇಕು. ಅಪರಿಚಿತ ಲಿಂಕ್ಗಳಿಂದ ಆ್ಯಪ್ ಡೌನ್ಲೋಡ್ ಮಾಡುವುದು, ಓಟಿಪಿ ಹಂಚಿಕೊಳ್ಳುವುದು ಅಥವಾ ಯಾರಾದರೂ ಹೇಳಿದ ಕಾರಣಕ್ಕೆ ವಾಲೆಟ್ಗೆ ಹಣ ಹಾಕುವುದು ಅಪಾಯಕಾರಿ.
ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ವಾಲೆಟ್ಗೆ ಹಣ ಹಾಕುವ ಮೊದಲು ಅದರ ಬಳಕೆ, ಹಣ ಹಿಂತೆಗೆದುಕೊಳ್ಳುವ ವಿಧಾನ, ಪಾವತಿ ಮಿತಿ ಮತ್ತು ಗ್ರಾಹಕ ಸಹಾಯ ವ್ಯವಸ್ಥೆಯನ್ನು ತಿಳಿದುಕೊಳ್ಳಬೇಕು. ಎಲ್ಲಾ ಅಂಗಡಿಗಳಲ್ಲೂ ಈ ಪಾವತಿ ಸ್ವೀಕರಿಸಲಾಗುತ್ತದೆಯೇ ಎಂಬುದನ್ನು ಗಮನಿಸಬೇಕು. ಹೊಸ ವ್ಯವಸ್ಥೆ ಬಳಸುತ್ತಿದ್ದೇವೆ ಎಂಬ ಕಾರಣಕ್ಕೆ ಭದ್ರತಾ ನಿಯಮಗಳನ್ನು ಕಡೆಗಣಿಸಬಾರದು.
ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಡಿಜಿಟಲ್ ರೂಪಾಯಿಯ ಸ್ಥಾನವೇನು?
ಯುಪಿಐ ನಮ್ಮ ಹಣ ಪಾವತಿಸುವ ವಿಧಾನವನ್ನು ಬದಲಾಯಿಸಿದೆ. ಆದರೆ ಯುಪಿಐ ಮತ್ತು ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಒಂದೇ ಉದ್ದೇಶಕ್ಕಾಗಿ ನಿರ್ಮಿಸಲಾದ ವ್ಯವಸ್ಥೆಗಳಲ್ಲ. ಯುಪಿಐ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳ ನಡುವಿನ ವೇಗದ ಹಣ ವರ್ಗಾವಣೆಯ ವ್ಯವಸ್ಥೆ. ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಡಿಜಿಟಲ್ ನಗದು ಸ್ವರೂಪವನ್ನು ಪರಿಚಯಿಸುವ ಪ್ರಯತ್ನ.
ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಯುಪಿಐ ವಹಿವಾಟುಗಳ ಮೇಲೆ ಶುಲ್ಕದ ಚರ್ಚೆ ಹೆಚ್ಚಾದರೆ, ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಹೆಚ್ಚು ಗಮನ ಸೆಳೆಯಬಹುದು. ವಿಶೇಷವಾಗಿ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ದಿನನಿತ್ಯದ ಸಣ್ಣ ಪಾವತಿಗಳು ಮತ್ತು ಕಡಿಮೆ ವೆಚ್ಚದ ಡಿಜಿಟಲ್ ವಹಿವಾಟುಗಳಿಗೆ ಇದು ಪರ್ಯಾಯವಾಗುವ ಸಾಧ್ಯತೆ ಇದೆ. ಆದರೆ ಅದರ ಯಶಸ್ಸು ಜನರು ಎಷ್ಟು ಸುಲಭವಾಗಿ ಬಳಸುತ್ತಾರೆ, ಎಷ್ಟು ವ್ಯಾಪಾರಿಗಳು ಸ್ವೀಕರಿಸುತ್ತಾರೆ ಮತ್ತು ವ್ಯವಸ್ಥೆ ಎಷ್ಟು ವಿಶ್ವಾಸಾರ್ಹವಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ ಎಂಬುದರ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
ಪತ್ರಕರ್ತ ಕೃಷ್ಣ ಭಟ್ ಅವರು ತಮ್ಮ ಫೇಸ್ಬುಕ್ ಬರಹದಲ್ಲಿ ಗಮನ ಸೆಳೆದಿರುವಂತೆ, ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಈಗಲೇ ಜನರ ಕೈಯಲ್ಲಿರುವ ಒಂದು ಪರ್ಯಾಯ ವ್ಯವಸ್ಥೆಯಾಗಿದೆ. ಅದು ಯುಪಿಐಯಂತೆ ಜನಪ್ರಿಯವಾಗಲು ಇನ್ನೂ ಸಮಯ ಬೇಕಾಗಬಹುದು. ಆದರೆ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳ ಜಗತ್ತಿನಲ್ಲಿ ಶುಲ್ಕ, ಗೌಪ್ಯತೆ ಮತ್ತು ವಹಿವಾಟಿನ ನಿಯಂತ್ರಣದ ಪ್ರಶ್ನೆಗಳು ಹೆಚ್ಚಾದಂತೆ, ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಮತ್ತೆ ಚರ್ಚೆಯ ಕೇಂದ್ರಕ್ಕೆ ಬರುವ ಸಾಧ್ಯತೆ ಇದೆ.
ಯುಪಿಐ ಉಚಿತವಾಗಿದ್ದ ಕಾಲದಲ್ಲಿ ಅದರ ಬಗ್ಗೆ ಯಾರೂ ಹೆಚ್ಚು ಯೋಚಿಸಿರಲಿಲ್ಲ. ಈಗ ಶುಲ್ಕದ ಭಯದಿಂದ ಜನರು ಪರ್ಯಾಯ ಹುಡುಕಲು ಆರಂಭಿಸಿದರೆ, ಡಿಜಿಟಲ್ ರೂಪಾಯಿ ಹೊಸ ಅವಕಾಶ ಪಡೆಯಬಹುದು. ಅಂತಿಮವಾಗಿ ಗೆಲ್ಲುವುದು ಯಾವ ವ್ಯವಸ್ಥೆ ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸುವುದು ಕೇವಲ ತಂತ್ರಜ್ಞಾನವಲ್ಲ — ಜನರಿಗೆ ಅದು ಎಷ್ಟು ಸರಳ, ವ್ಯಾಪಾರಿಗಳಿಗೆ ಎಷ್ಟು ಅಗ್ಗ ಮತ್ತು ಪ್ರತಿಯೊಂದು ವಹಿವಾಟಿನಲ್ಲೂ ಎಷ್ಟು ವಿಶ್ವಾಸಾರ್ಹ ಎಂಬುದೇ.